
Rouanet: senador expõe história que cantores sertanejos não contam a bolsonaristas
Rouanet: senador expõe história que cantores sertanejos não contam a bolsonaristas Da Reportagem
Rouanet: senador expõe história que cantores sertanejos não contam a bolsonaristas
Da Reportagem
22/12/2025
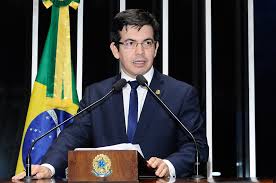
Foto: Divulgação Senado Federal
Esta semana, os holofotes iluminaram o senador Randolfe Rodrigues (PT) que colocou em evidência o que boa parte dos brasileiros já sabia e outro tanto que finge desconhecer: que a maioria dos cantores sertanejos bolsonaristas intitulam a Lei Rouanet como ‘mamata’, mas não ficam sem ela.
Rodrigues apresentou uma lista com os dez artistas mais bem remunerados pela Lei Rouanet, todos do sertanejo e de direita, em resposta à crítica do senador Magno Malta (PL), que praticamente disse que somente artistas de esquerda a utilizam.
Na lista estão nomes consagrados do gênero com valores milionários acumulados por meio de incentivos culturais e contratos públicos ao longo dos anos.
Gusttavo Lima, por exemplo, que num passado não muito distante até queria se lançar candidato à Presidência da Brasil, encabeça a lista como um dos maiores ‘mamateiros’, como os bolsonaristas manipulados gostam de chamar os artistas que se utilizam da lei.
O cantor da balada (Tchê Tchê Rere)", de 2011, que o catapultou para o estrelato nacional e internacional, foi o maior beneficiado da lista com R$ 52 milhões.
O ranking desmistifica a narrativa dos sertanejos e de políticos da extrema direita que, para enganar bolsonaristas fanáticos, alegam que a lei privilegiaria artistas de esquerda ou veteranos da Música Popular Brasileira (MPB), já que nenhum nome desse gênero musical aparece entre os dez maiores “mamateiros”.
A polêmica ganhou força em 2022, quando o sertanejo Zé Neto, da dupla com Cristiano, declarou em um show em Sorriso (MT): “Nós somos artistas que não dependemos de Lei Rouanet. Nosso cachê quem paga é o povo”. Na ocasião, a dupla recebia R$ 400 mil dos cofres de uma prefeitura.
A fala desencadeou uma investigação do Ministério Público que expôs contratos milionários firmados sem licitação com prefeituras de pequenas cidades, feitos por fora da Lei Rouanet - que exige projeto e prestação de contas – usando muitas vezes verbas de emendas parlamentares.
Gusttavo Lima, líder do ranking atual, chegou a ser alvo de apurações em diversos estados por cachês que alcançaram R$ 800 mil em municípios de pequeno porte.
Segundo divulgado, só Zezé Di Camargo, que recentemente criticou o SBT por receber o presidente Luiz Inácio Lula da Silva, firmou, fora da Lei Rouanet, 42 milhões em contratos com prefeituras ao redor do Brasil para cantar em festas, rodeios e shows, que lhe renderam cerca de R$ 20 milhões em 2025, segundo já amplamente divulgado pela Imprensa.
Confira os valores acumulados pelos sertanejos no topo da lista de recursos públicos, segundo os dados divulgados por Randolfe Rodrigues.
Gusttavo Lima — R$ 52 milhões
Bruno e Marrone — R$ 45 milhões
Leonardo — R$ 42 milhões
Chitãozinho e Xororó — R$ 38 milhões
César Menotti e Fabiano — R$ 35 milhões
Zezé Di Camargo e Luciano — R$ 32 milhões
Eduardo Costa — R$ 28 milhões
Amado Batista — R$ 23 milhões
Henrique e Juliano — R$ 20 milhões
Fernando e Sorocaba — R$ 19 milhões
A Lei
A Lei 8.313/1991 foi criada com o objetivo de captar e canalizar recursos para o setor cultural de modo a facilitar o acesso de todas as pessoas do país às fontes da cultura e promover o pleno exercício dos direitos culturais, além de estimular e fomentar a produção, preservação e difusão cultural, principalmente por meio de incentivo fiscal concedido a quem patrocina projetos com esse fim.
Via de regra, leis não têm nome, mas desde o início essa lei passou a ser conhecida como Lei Federal de Incentivo à Cultura e, mais popularmente, Lei Rouanet, por conta de Sérgio Paulo Rouanet, Secretário de Cultura da Presidência da República entre 1991 e 1992, que foi responsável pela apresentação da proposta. A lei foi sancionada no dia 23 de dezembro de 1991.
Na Lei Rouanet, as empresas podem deduzir do Imposto de Renda os valores da doação ou do patrocínio a projetos culturais de acordo com a seguinte regra (destacada no Decreto 11.453/2023): pessoa física, no limite de 6% do imposto devido e pessoa jurídica, no limite de 4% do imposto devido.
Comentários dos leitores
Carregando comentários…